Retour au blog
Le crédit mobilité est une pratique d'entreprise sans définition dans la loi française : une enveloppe annuelle proposée au salarié à la place d'un véhicule de fonction pour payer ses déplacements. Seules ses composantes sont encadrées, à commencer par le forfait mobilités durables, exonéré jusqu'à 600 € par an (900 € avec un abonnement de transport).
Pour une flotte, il devient une option sérieuse pour les salariés urbains qui roulent peu, alors que le véhicule de fonction reste la réponse quand la voiture est un outil de travail.
L'essentiel
- Aucun texte ne définit le crédit mobilité : chaque euro suit le régime du dispositif légal utilisé.
- Forfait mobilités durables : 600 € exonérés par an, 900 € cumulés avec l'abonnement de transport.
- Abonnement de transport : 50 % pris en charge obligatoirement, exonération possible jusqu'à 75 %.
- Au-delà des plafonds, l'enveloppe devient du salaire soumis aux cotisations et à l'impôt.
Le crédit mobilité : ce que recouvre le terme
En pratique, l'enveloppe se dépense en transports publics, vélo ou covoiturage, et prend souvent la forme d'un titre-mobilité, une solution de paiement prépayée et dématérialisée prévue par l'article L3261-5 du Code du travail depuis le 1er janvier 2022, réservée aux dépenses de transport éligibles. L'expression rappelle le budget mobilité belge, créé par une loi du 17 mars 2019, dont les règles ne s'appliquent pas en France.
À retenir : Le crédit mobilité n'ouvre aucun avantage fiscal propre, car chaque dépense relève du forfait mobilités durables, de l'abonnement de transport ou du salaire.
Ce que la loi française encadre
Le forfait mobilités durables
Le forfait mobilités durables (FMD), prévu à l'article L3261-3-1 du Code du travail depuis la loi d'orientation des mobilités de 2019, rembourse les trajets domicile-travail à vélo, en covoiturage, en trottinette partagée, en autopartage ou en transports publics hors abonnement. Selon la foire aux questions du ministère de la Transition écologique sur le FMD, les taxis, les VTC et les véhicules de société en sont exclus.
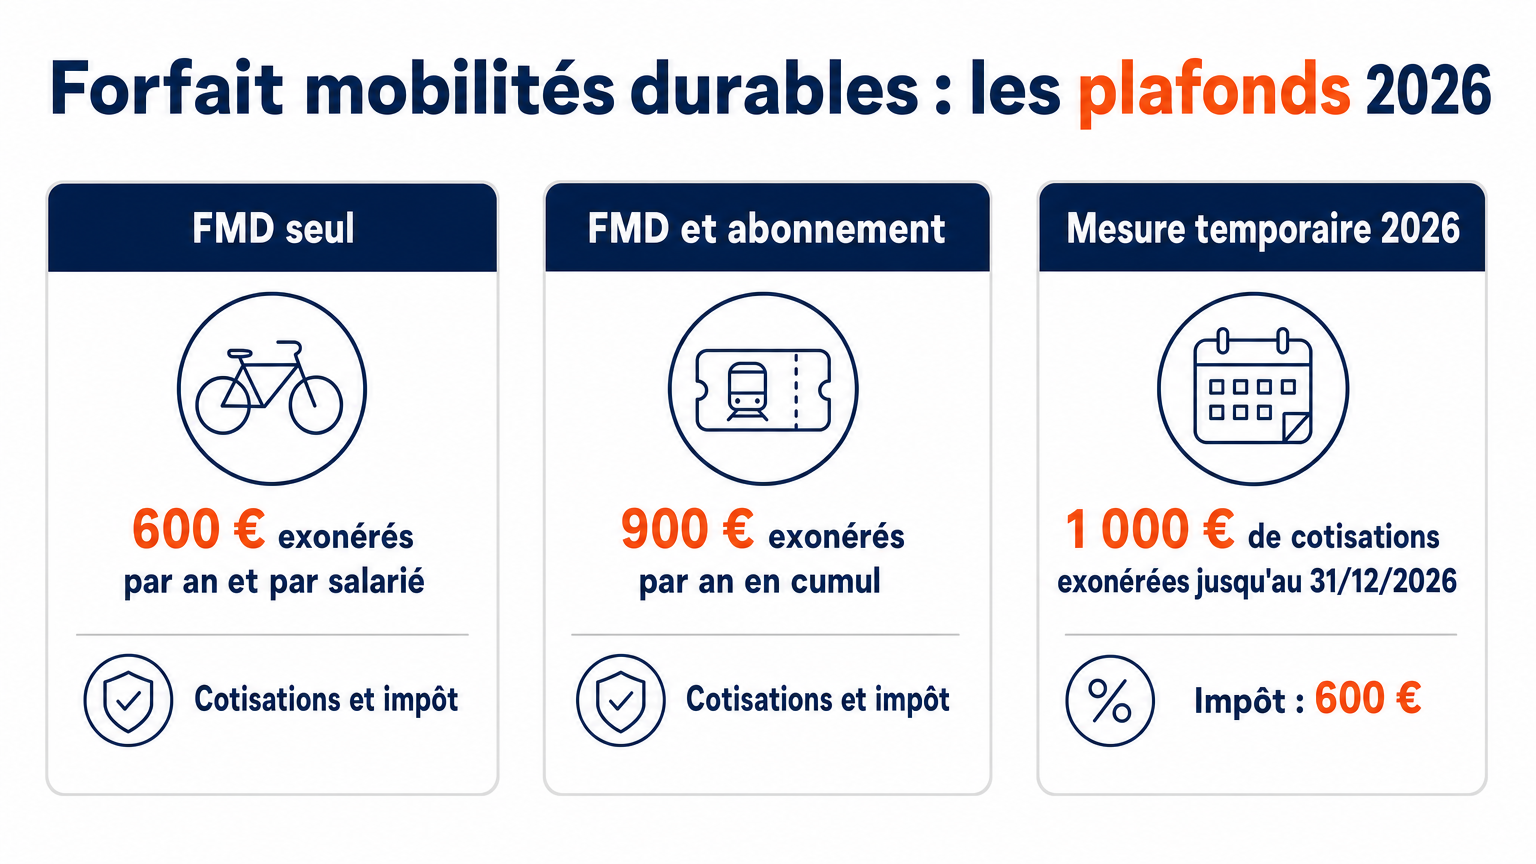
Les plafonds d'exonération en 2026
Le tableau suivant reprend les plafonds annuels applicables à un salarié du secteur privé, d'après les mesures 2026 de l'Urssaf sur les frais de transport.
| Situation | Cotisations (€ par an) | Impôt sur le revenu (€ par an) |
|---|---|---|
| FMD seul | 600 | 600 |
| FMD et abonnement de transport | 900 | 900 |
| FMD versé jusqu'au 31/12/2026 | 1 000 | 600 |
Le relèvement à 1 000 € ne vaut que pour les cotisations sociales, en application des décrets du 20 octobre 2026. Il couvre les sommes versées jusqu'au 31 décembre 2026, ce qui le réserve à un versement ponctuel, sans effet durable sur la car policy (la politique d'attribution des véhicules).
L'abonnement de transport, toujours dû
L'employeur prend en charge 50 % des abonnements de transports publics ou de location de vélos de ses salariés (article L3261-2 du Code du travail), une part exonérée. La loi de finances pour 2026 maintient l'exonération d'une prise en charge facultative portée jusqu'à 75 %. Concrètement, un crédit mobilité s'ajoute à cette obligation sans jamais la remplacer.
Ce qui reste un avantage imposable
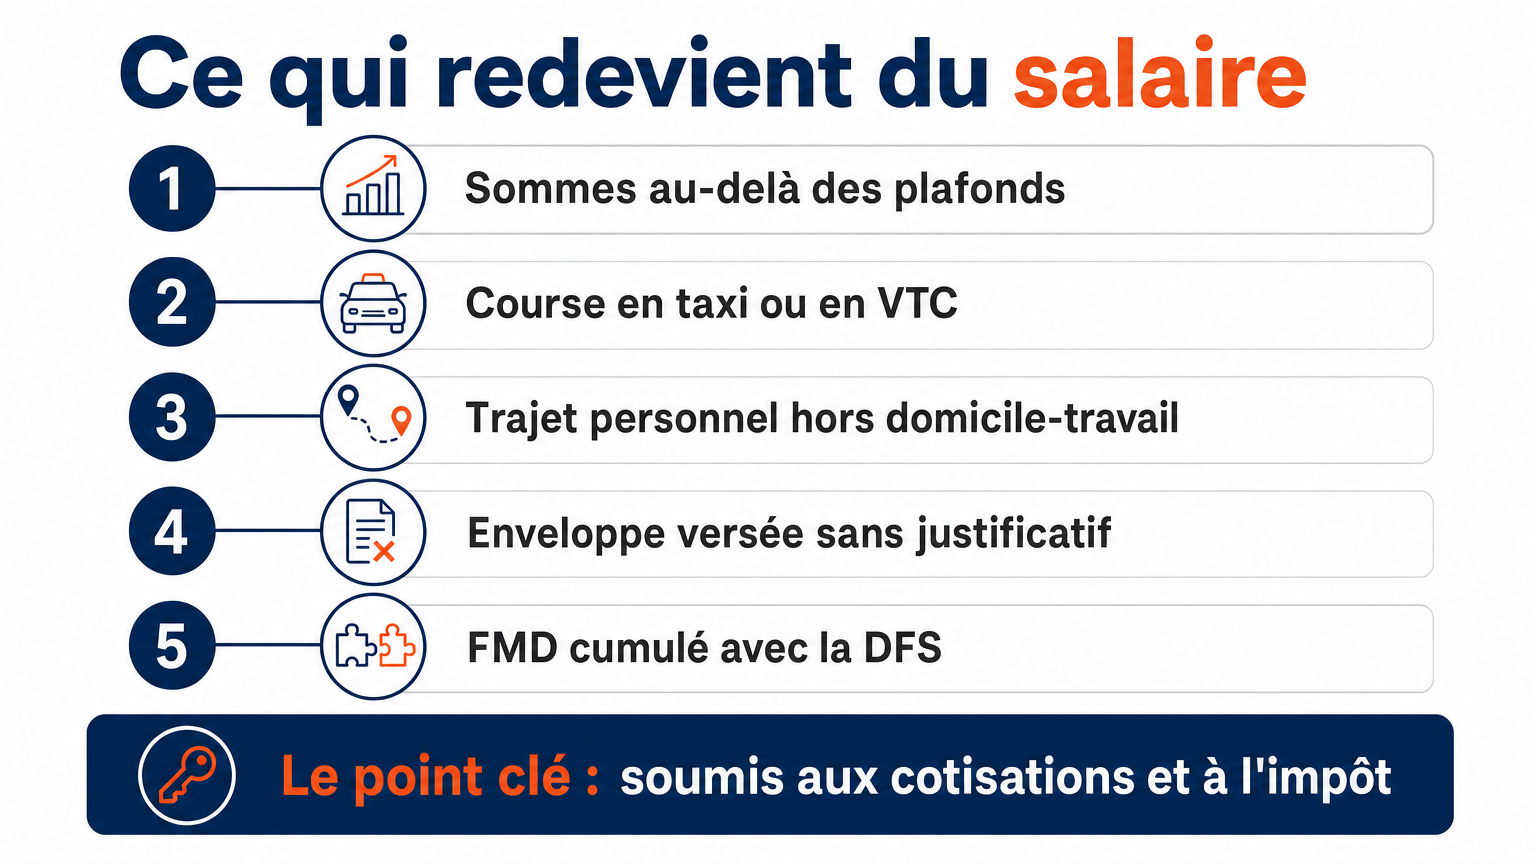
Toute somme versée au-delà des plafonds, ou pour un usage que la loi n'exonère pas, entre dans le salaire soumis aux cotisations et à l'impôt sur le revenu. C'est le cas d'une course en taxi ou en VTC, d'un trajet personnel hors domicile-travail ou d'une enveloppe versée sans justificatif, puisque le FMD suppose une attestation sur l'honneur annuelle ou, pour le covoiturage, les reçus de la plateforme. Enfin, selon l'Urssaf, le FMD ne se cumule pas avec la déduction forfaitaire spécifique (DFS), l'abattement sur l'assiette des cotisations pratiqué dans certaines professions.
Point de vigilance : Verser l'enveloppe en complément de salaire sans justificatif d'usage : faute de dépense éligible prouvée, elle est soumise aux cotisations comme un salaire.
Crédit mobilité ou véhicule de fonction : le coût complet
Ce que coûte un véhicule de fonction
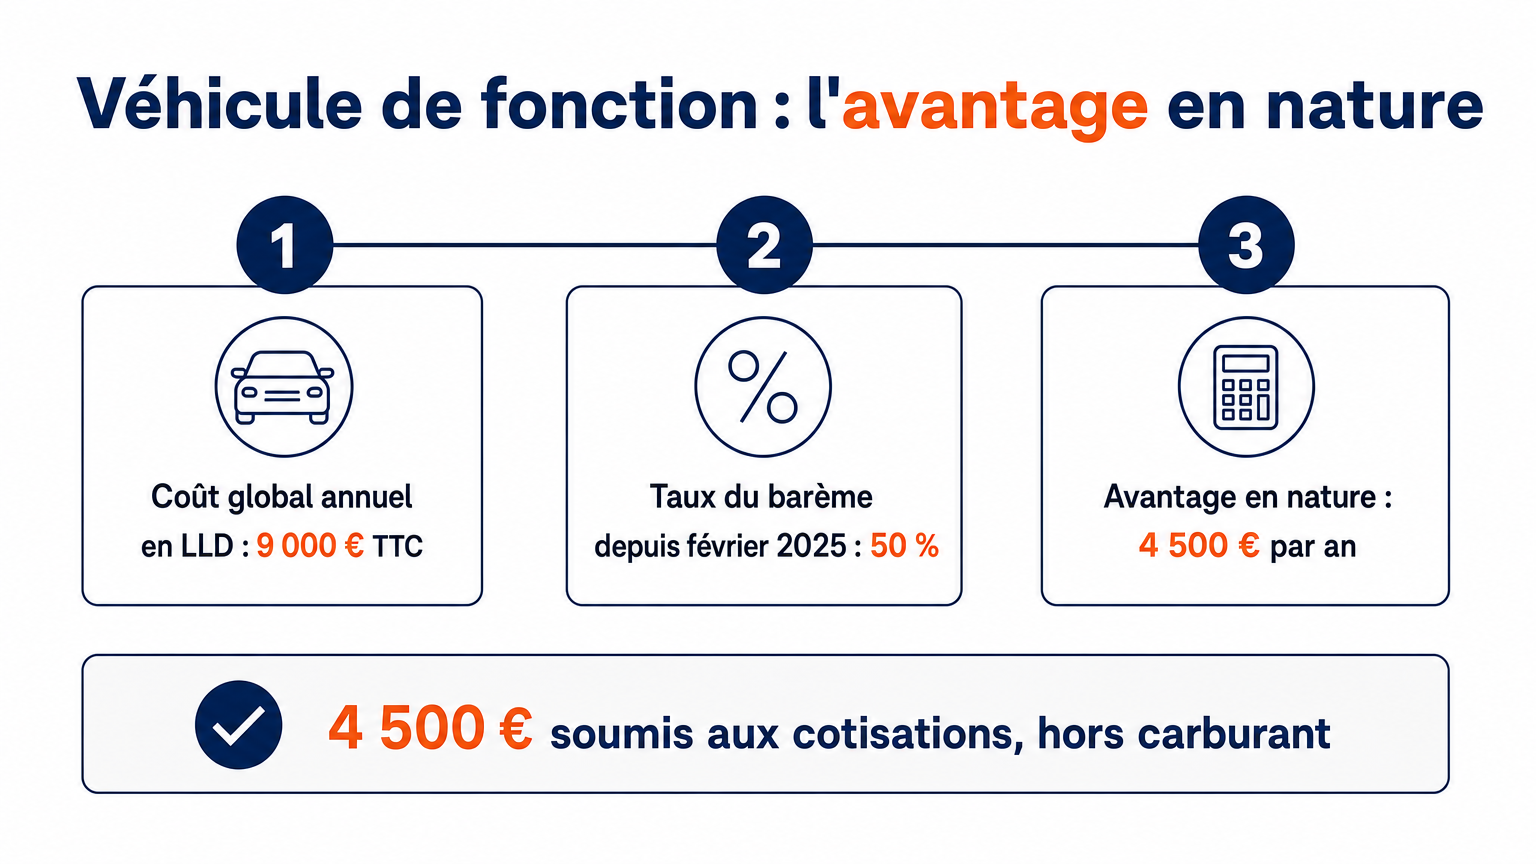
Le coût complet d'un véhicule de fonction, ou coût total de détention, additionne le loyer de LLD (location longue durée), l'énergie, l'assurance, l'entretien et les taxes annuelles sur le CO₂ et les polluants, dont les voitures 100 % électriques sont exonérées selon le BOFiP. S'y ajoutent les cotisations patronales sur l'avantage en nature, que le barème en vigueur depuis le 1er février 2025 évalue en LLD à 50 % du coût global annuel TTC (loyer, entretien, assurance). Une voiture dont le coût global annuel atteint 9 000 € TTC représente ainsi un avantage en nature de 4 500 € par an, hors carburant.
Ce que coûte une enveloppe mobilité
Côté crédit mobilité, la part exonérée ne coûte que son montant, alors que chaque euro au-delà supporte les cotisations patronales comme un salaire. L'entreprise ne paie plus ni taxes annuelles ni sinistres pour ce salarié.
Le tableau suivant compare les postes de coût d'un salarié dans les deux formules.
| Poste de coût | Véhicule de fonction | Crédit mobilité |
|---|---|---|
| Coût direct | Loyer, énergie, assurance, entretien | Montant de l'enveloppe |
| Charges sociales | Sur l'avantage en nature | Au-delà des plafonds |
| Taxes annuelles | CO₂ et polluants, sauf électrique | Aucune |
| Gestion | Commande, sinistres, amendes, restitution | Justificatifs de dépenses |
L'écart se mesure donc sur le coût complet réel du véhicule remplacé, poste par poste, avant toute proposition au salarié.
Pour quels salariés ça marche
Le crédit mobilité convient aux salariés qui habitent près de leur lieu de travail ou d'une ligne de transport, et dont le métier ne suppose pas de rouler. Le potentiel se trouve sur les trajets courts, où la voiture assurait encore 60 % des déplacements domicile-travail de moins de cinq kilomètres selon l'étude de l'Insee sur les trajets domicile-travail, publiée en 2021. Pour un commercial itinérant, en revanche, le véhicule de fonction ou de service reste l'outil de travail.
Ressources humaines. L'enveloppe applique les mêmes critères à tous les salariés concernés et s'ajoute à l'abonnement déjà remboursé.
DAF. La décision repose sur l'écart entre le coût complet du véhicule rendu et le coût chargé de l'enveloppe, à calculer salarié par salarié.
Questions fréquentes
Peut-on verser le crédit mobilité en titre-mobilité ?
Oui, le titre-mobilité permet de verser le forfait mobilités durables ou la prime de transport sous une forme prépayée et dématérialisée. Sa durée de validité, fixée par l'émetteur, court au moins jusqu'au dernier jour de l'année civile d'émission, et l'émetteur contrôle que les achats portent sur des biens et services éligibles.
Combien les entreprises versent-elles au titre du forfait mobilités durables ?
En moyenne 420 € par an et par salarié dans le secteur privé en 2024, selon l'ADEME, soit moins que le plafond exonéré. Le dispositif reste peu diffusé : selon le baromètre 2025 du ministère de la Transition écologique, 7 % des salariés du privé le déclarent déployé dans leur entreprise.
Le CSE doit-il être consulté pour créer un crédit mobilité ?
Oui, dès que l'enveloppe passe par le forfait mobilités durables sans accord collectif. L'article L3261-4 du Code du travail prévoit un accord d'entreprise ou, à défaut, de branche, puis une décision unilatérale de l'employeur prise après consultation du comité social et économique s'il existe.
Quel arbitrage pour votre car policy ?
Le crédit mobilité se construit avec des dispositifs légaux plafonnés, et tout ce qui les dépasse devient du salaire. Pour un salarié urbain qui roule peu, il remplace utilement un véhicule de fonction dont le coût complet dépasse l'enveloppe chargée ; pour un salarié itinérant, le véhicule reste la meilleure option.
Ce que Drivein calcule pour vous
Drivein calcule le coût complet de chaque véhicule de fonction, loyer, énergie, entretien, taxes annuelles et avantage en nature compris, et le ventile par conducteur. Vous comparez une enveloppe mobilité au coût réel du véhicule qu'elle remplacerait, pas à une estimation.
Les informations présentées sont à titre indicatif et reflètent la réglementation en vigueur pour 2026.