Retour au blog
Le quota de véhicules à faibles émissions de la loi LOM ne s'applique plus aux voitures ni aux utilitaires légers : depuis le 1er mars 2025, une taxe annuelle incitative le remplace pour les flottes d'au moins 100 véhicules. En 2026, son objectif passe de 15 % à 18 % de véhicules à faibles émissions parmi ceux entrés depuis 2023, et son tarif double, de 2 000 € à 4 000 €. Pour une flotte de 100 véhicules et plus, la bonne décision est de prévoir à chaque renouvellement assez de véhicules à faibles émissions pour atteindre l'objectif, car un thermique livré en 2026 pèse sur la taxe jusqu'en 2029. Sous 100 véhicules, ni quota ni taxe ne s'applique.
L'essentiel
- Dès 100 véhicules, le bon choix est de livrer assez de véhicules à faibles émissions pour atteindre l'objectif ; sous 100, ni quota ni taxe.
- Depuis le 1er mars 2025, une taxe remplace le quota LOM des voitures et utilitaires légers : objectif 2026 de 18 % de véhicules à faibles émissions parmi ceux entrés depuis 2023, tarif unitaire de 4 000 €.
- Dans notre exemple de 150 véhicules, 8 électriques sur 40 livraisons laissent 7 680 € de taxe en 2026 ; 17 la ramènent à 0 €.
- Un thermique livré en 2026 compte jusqu'en 2029, quand l'objectif atteindra 35 % et le tarif 5 000 €.
Loi LOM 2026 : la réponse selon la taille du parc
La réponse dépend du seuil de 100 véhicules, calculé en taille annuelle, c'est-à-dire au prorata du temps de présence de chaque véhicule dans l'année, selon le Code des impositions sur les biens et services (CIBS). Ainsi, 120 véhicules présents six mois comptent pour 60.
| Taille du parc | Ce qui s'applique en 2026 | Le bon choix |
|---|---|---|
| Moins de 100 véhicules | Ni quota ni taxe | Un suivi de la taille annuelle, car une flotte qui grandit peut franchir le seuil. |
| De 100 à 300 véhicules | Taxe incitative | Un nombre de véhicules à faibles émissions fixé à chaque vague de renouvellement. |
| Plus de 300 véhicules | Taxe incitative | Une part de véhicules à faibles émissions inscrite dans la car policy (les règles d'attribution des véhicules) et dans chaque appel d'offres. |
Les véhicules en LLD (location longue durée) comptent dans la flotte de l'entreprise qui les utilise, comme les véhicules achetés, selon le Bulletin officiel des finances publiques (BOFiP) du 25 février 2026. La taxe se joue donc à chaque commande.
Loi LOM 2025 : ce qui a changé
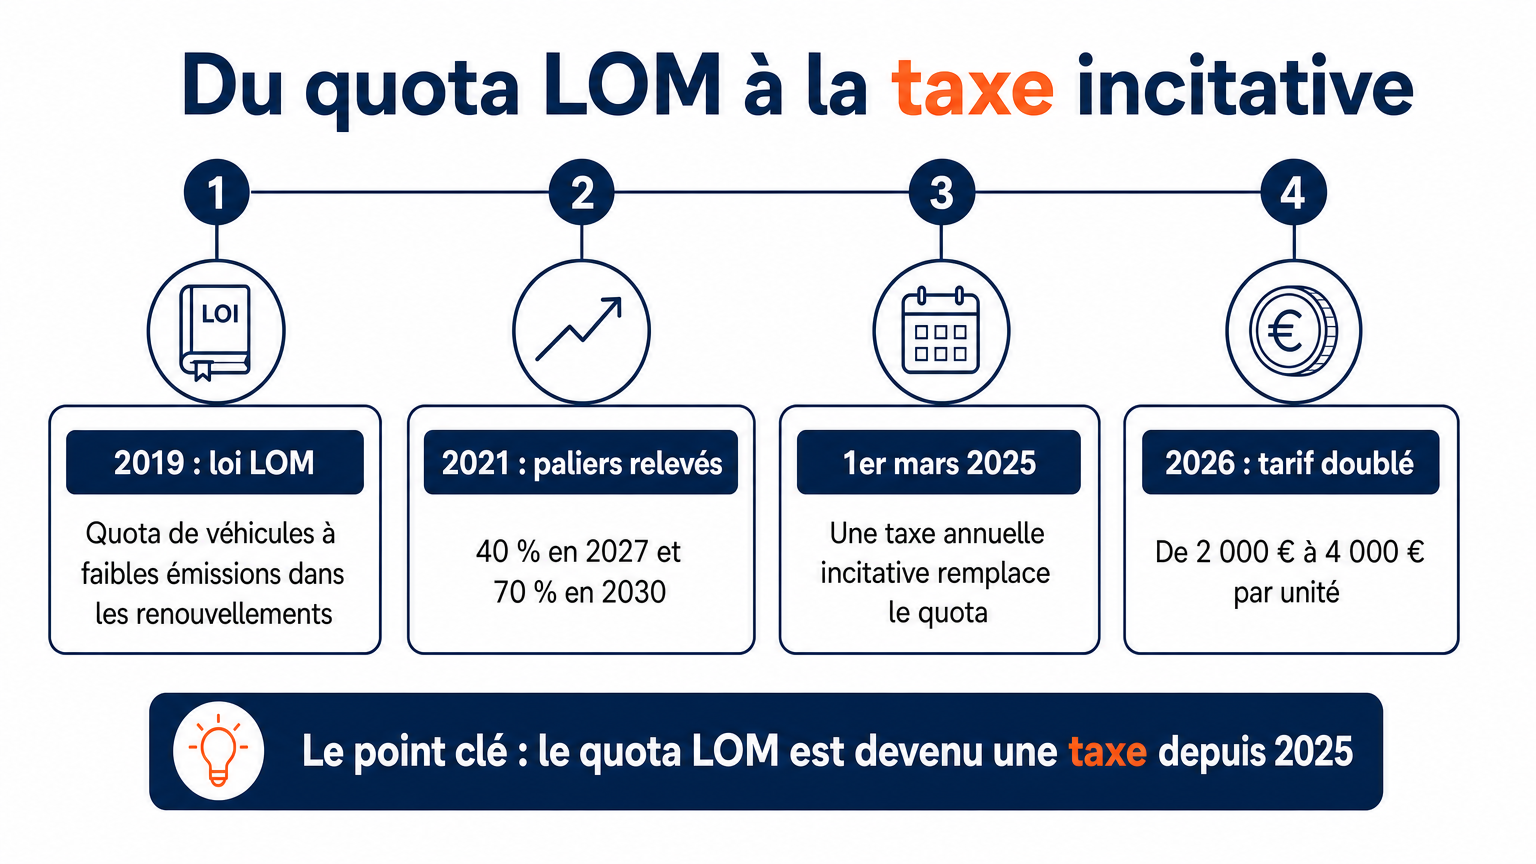
La loi d'orientation des mobilités de 2019, dite loi LOM, imposait aux entreprises de plus de 100 véhicules de 3,5 t au plus une part de véhicules à faibles émissions dans leurs renouvellements annuels : 10 % dès 2022, puis 20 % dès 2024. La loi Climat et résilience de 2021 a relevé les paliers suivants à 40 % en 2027 et 70 % en 2030, selon l'Avere-France.
Depuis le 1er mars 2025, la loi de finances pour 2025 remplace ce quota par la taxe annuelle incitative, selon le ministère de la Transition écologique. Le quota de l'article L224-10 du Code de l'environnement ne vise plus que les parcs de plus de 100 cyclomoteurs et motos légères.
Le périmètre change aussi : le quota portait sur les seuls véhicules renouvelés dans l'année, alors que l'objectif de la taxe porte en 2026 sur tous ceux entrés depuis 2023, appelés la flotte récente. Les thermiques livrés de 2023 à 2025 alourdissent donc l'objectif sans y contribuer, et une flotte qui respectait l'ancien quota peut être taxée.
Quels véhicules comptent comme faibles émissions ?
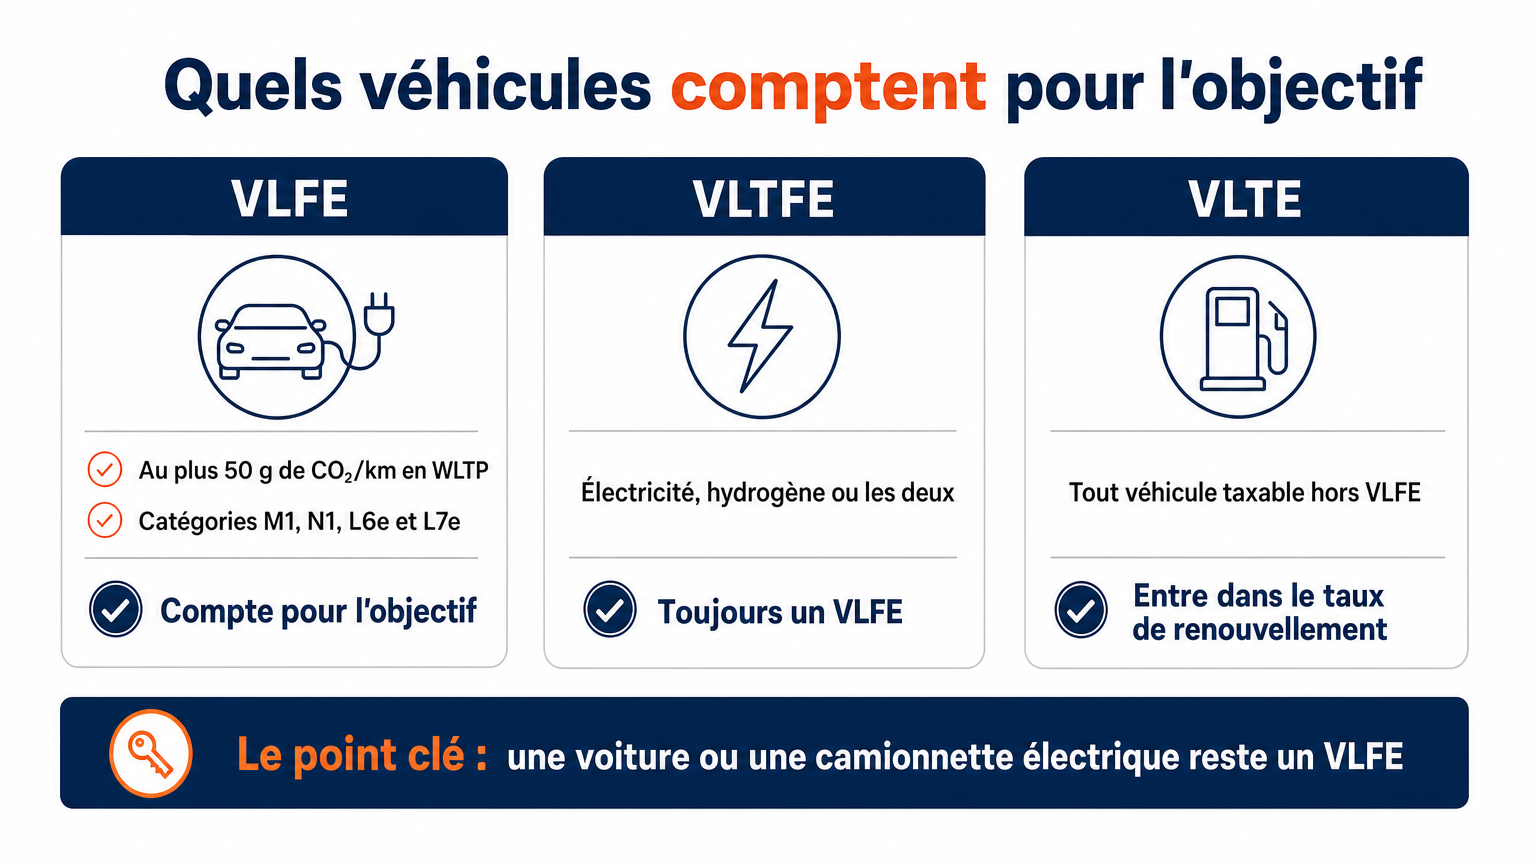
Un véhicule léger à faibles émissions (VLFE) émet au plus 50 g de CO₂/km selon la norme d'homologation WLTP, chaque polluant restant à 80 % au plus de la limite la plus exigeante (Code de l'environnement, art. L224-6-2). La définition couvre les voitures, les utilitaires légers et, depuis le 1er mars 2026, les quadricycles (petits véhicules à quatre roues), et un véhicule 100 % électrique ou à hydrogène est toujours un VLFE. Tous les autres véhicules taxables sont des véhicules légers très émetteurs (VLTE) : thermiques, hybrides simples et hybrides rechargeables au-dessus de 50 g de CO₂/km.
Depuis le 1er mars 2026, la durée de présence d'une voiture électrique à faible empreinte carbone, dont la fabrication émet assez peu de CO₂ pour atteindre le score environnemental minimal prévu par décret, est majorée de 50 % (CIBS, art. L421-132-5). Présente toute l'année, elle vaut 1,5 VLFE selon le BOFiP, ce qui réduit le nombre d'électriques à commander.
Objectif 2026 : 18 % de la flotte récente
L'article L421-132-4 du CIBS sur l'objectif cible fixe la part de VLFE attendue dans la flotte récente jusqu'en 2030, et l'article L421-132-3 le tarif unitaire.
| Année | Objectif cible (% de la flotte récente) | Tarif unitaire (€) |
|---|---|---|
| 2025 | 15 | 2 000 |
| 2026 | 18 | 4 000 |
| 2027 | 25 | 5 000 |
| 2028 | 30 | 5 000 |
| 2029 | 35 | 5 000 |
| 2030 | 48 | 5 000 |
L'objectif fait plus que doubler de 2026 à 2030, et un véhicule livré en 2026 reste dans la flotte récente jusqu'en 2029. Le plan de renouvellement pluriannuel se construit donc sur cette trajectoire.
La taxe n'est due que si la flotte récente compte moins de VLFE que l'objectif et si des VLTE sont entrés dans l'année. Une entreprise qui ne fait entrer que des VLFE dans l'année ne paie donc rien, même sous l'objectif : le rythme de renouvellement compte autant que le stock.
Ce que ça change pour vous
Gestionnaire de flotte. Le calcul repose sur deux données par véhicule, LLD comprise : sa catégorie (VLFE ou VLTE) et sa date d'entrée dans la flotte. Les locations de moins d'un an comptent au prorata de leur durée : un utilitaire thermique loué trois mois en 2026 vaut environ un quart de VLTE entré dans l'année.
Direction financière. Au régime réel normal, la taxe de 2026 se déclare en janvier 2027 sur l'annexe 3310-A de la déclaration de TVA, selon la notice officielle 2854-FC-NOT-SD, mais son montant se décide à chaque livraison. Elle s'ajoute au coût complet de détention (TCO, toutes les dépenses sur la durée d'usage) de chaque thermique, avec un tarif de 5 000 € dès 2027.
Direction des achats. La part de VLFE devient un critère de chaque appel d'offres, LLD comprise, puisque l'objectif atteint 25 % dès 2027. Le score environnemental entre aussi dans la comparaison, car une électrique à faible empreinte carbone vaut 1,5 VLFE.
Le calcul en détail
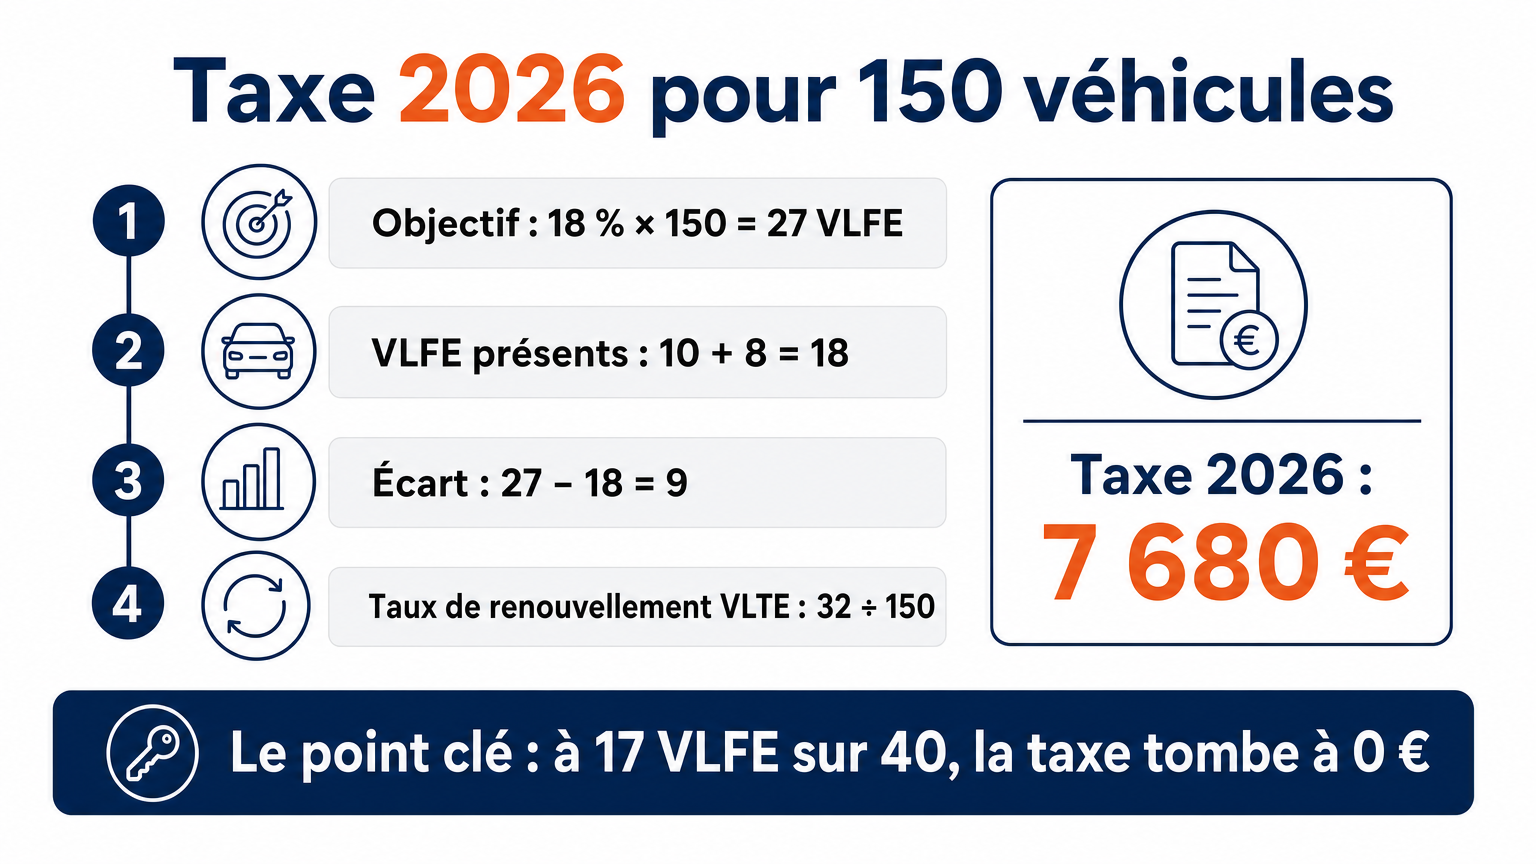
Selon le commentaire officiel du BOFiP, l'écart est l'objectif cible appliqué à la taille annuelle de la flotte récente, moins les VLFE récents, majorations comprises. La taxe est le tarif multiplié par cet écart et par le taux de renouvellement : les VLTE entrés dans l'année divisés par la taille annuelle de toute la flotte. Un écart nul ou négatif ramène la taxe à 0 €.
Une flotte de 150 véhicules, tous entrés depuis 2023 et présents toute l'année, renouvelle 40 véhicules au 1er janvier 2026. Elle comptait déjà 10 VLFE ; parmi les 40 livrés figurent 8 électriques sans majoration et 32 VLTE. L'objectif est de 18 % × 150 = 27 VLFE, l'écart de 27 − (10 + 8) = 9, et la taxe de 4 000 € × 9 × (32 ÷ 150) = 7 680 €.
Le tableau montre sa taxe 2026 selon le nombre de VLFE sur les 40 livrés.
| VLFE livrés | VLTE livrés | Écart à l'objectif | Taxe 2026 (€) |
|---|---|---|---|
| 8 | 32 | 9 | 7 680 |
| 13 | 27 | 4 | 2 880 |
| 17 | 23 | 0 | 0 |
Cette flotte aurait pourtant respecté l'ancien quota LOM de 20 %, avec 8 VLFE sur 40. À 17 VLFE, la taxe tombe à 0 € : le surcoût éventuel de 9 électriques se compare à 7 680 € dès 2026, puis aux taxes de 2027 à 2029, à objectif et tarif plus élevés.
Quel impact pour votre car policy ?
Pour une flotte de 100 véhicules et plus, le quota LOM a disparu, mais la taxe qui le remplace vise 18 % de VLFE parmi les véhicules entrés depuis 2023, puis 25 % en 2027. La bonne décision est donc d'inscrire dans la car policy une part de VLFE suffisante à chaque renouvellement, car un véhicule livré en 2026 reste compté jusqu'en 2029 : dans l'exemple de 150 véhicules, 17 VLFE sur 40 au lieu de 8 ramènent la taxe 2026 de 7 680 € à 0 €. Sous 100 véhicules en taille annuelle, ni quota ni taxe ne s'applique.
Ce que Drivein calcule pour vous
Drivein suit la part de véhicules à faibles émissions de votre flotte récente, simule la taxe incitative selon vos scénarios de renouvellement et vous alerte avant que l'écart ne se creuse, dans son pilotage des coûts. Vous savez ainsi, avant chaque commande, ce qu'un thermique de plus coûtera en taxe jusqu'en 2029.
Les informations présentées sont à titre indicatif et reflètent la réglementation en vigueur pour 2026.