Retour au blog
Le point mort, un outil de la prise de décision
Le point mort, aussi appelé seuil de rentabilité, représente le niveau de chiffre d’affaires à atteindre pour couvrir 100% des charges. Une fois ce cap franchi, chaque euro supplémentaire facturé devient du bénéfice. Le calcul du point mort est un pilier de la gestion. Il permet d’évaluer la viabilité d’un projet, de fixer des objectifs pour les équipes commerciales, ou de mesurer l’impact d’une dépense sur la rentabilité.Seuil de rentabilité & Point mort : les différences
Les deux termes sont souvent utilisés de manière interchangeable, mais il y a une nuance.- Le seuil de rentabilité est un montant. Il s’exprime en euros et répond à la question : « Combien de chiffre d’affaires dois-je générer pour que mes revenus couvrent toutes mes dépenses ? »
- Le point mort traduit ce montant en temps. Il s’exprime en jours ou en mois et répond à la question : « À partir de quand mon entreprise commence-t-elle à dégager des bénéfices ? »
En France, le point mort comptable est un indicateur financier. Exprimé en jours, il donne une vision de la durée nécessaire sur un exercice annuel pour atteindre la rentabilité.Prenons un exemple : une PME qui fabrique des volets roulants réalise 800 000 € de chiffre d’affaires annuel et son seuil de rentabilité est calculé à 200 000 €. Son point mort sera de 91 jours. Cela signifie qu’elle doit travailler un peu moins de trois mois, soit jusqu’à fin mars environ, pour couvrir ses charges. Tout le chiffre d’affaires généré à partir du 1er avril contribue à son profit. Maîtriser ce calcul donne une visibilité sur la performance et les risques de l’activité. Si le point mort est atteint tôt dans l’année, la structure financière est probablement saine. À l’inverse, s’il faut attendre novembre pour commencer à être rentable, cela peut signaler des charges fixes élevées ou une pression sur les marges. C’est une étape de base avant de pouvoir utiliser cet outil pour affiner la stratégie.
Identifier et classer les charges de votre entreprise
Les charges fixes à isoler
Les charges fixes, aussi appelées charges de structure, représentent le coût pour faire tourner l’entreprise, même sans générer de chiffre d’affaires. Pour les repérer, la question à se poser est : « Si je ne vendais rien pendant un mois, quelles seraient les dépenses incompressibles ? ». Voici les exemples courants :- Les loyers des bureaux ou de l’entrepôt.
- Les salaires du personnel qui n’est pas lié à la production (administratif, direction…).
- Les primes d’assurance (RC pro, locaux).
- Les abonnements (logiciels, téléphonie, etc.).
- L’amortissement du matériel.
Les charges variables à quantifier
Les charges variables sont le reflet de l’activité. Elles n’existent que si l’entreprise produit ou vend. Leur total monte et descend en même temps que le chiffre d’affaires. On y trouve :- L’achat des matières premières ou des marchandises.
- Les coûts liés à la production (l’énergie consommée par les machines).
- Les commissions versées aux commerciaux.
- Les frais de transport pour livrer les clients.
La précision de cette répartition est cruciale. Une erreur de classement sur un poste de dépense peut fausser l’analyse et conduire à prendre des décisions stratégiques inadaptées.Pour illustrer cette répartition dans le contexte d’un parc automobile, voici un tableau récapitulatif.
Exemple: classification des charges pour une flotte automobile
| Type de charge | Exemple concret | Justification |
|---|---|---|
| Charge Fixe | Mensualité d’un contrat LLD | Le loyer est le même chaque mois, que le véhicule roule 1 000 km ou 5 000 km. |
| Charge Fixe | Prime d’assurance annuelle | Le coût de l’assurance ne dépend pas du kilométrage parcouru. |
| Charge Fixe | Salaire du gestionnaire de flotte | Le salaire est versé indépendamment du niveau d’activité de la flotte. |
| Charge Variable | Dépenses de carburant | La consommation est proportionnelle à la distance parcourue. |
| Charge Variable | Frais de péage | Ces frais ne sont engagés que lorsque les véhicules utilisent les autoroutes. |
| Charge Variable | Entretien (pneus, vidange) | Le besoin de maintenance est lié au kilométrage. |
Le cas particulier des charges semi-variables
Dans la réalité, certaines dépenses sont hybrides : ni fixes, ni variables. On les appelle les charges semi-variables (ou semi-fixes). Elles ont une partie « socle » et une partie qui évolue avec l’activité. Un exemple est le salaire d’un commercial avec un fixe mensuel (la partie fixe) et des commissions sur ses ventes (la partie variable). Pour un calcul du point mort qui tient la route, il faut ventiler ces charges. Il faut décomposer chaque poste concerné pour séparer ce qui est fixe de ce qui est variable. Cela demande une analyse des données comptables, mais c’est indispensable pour obtenir un résultat précis.Place aux calculs : comment appliquer les formules du point mort ?
Une fois que les charges fixes et variables sont listées, on peut passer aux calculs. La logique derrière le calcul du point mort demande de suivre les étapes dans l’ordre. Il faut d’abord mesurer la capacité de l’entreprise à dégager de la marge avant de définir les seuils à atteindre. Le premier indicateur à calculer est le taux de marge sur coûts variables. Ce chiffre montre quelle part du chiffre d’affaires reste pour couvrir les charges fixes, une fois que les coûts liés aux ventes sont payés. Sans lui, il est impossible d’aller plus loin. La formule est : (Chiffre d’affaires – Coûts Variables) / Chiffre d’affairesCalculer le seuil de rentabilité en valeur
Le premier objectif est de trouver le seuil de rentabilité en valeur. Il s’agit du montant de chiffre d’affaires que l’entreprise doit générer pour que son résultat soit à zéro. C’est le point d’équilibre où les revenus couvrent l’intégralité des charges. Pour y arriver, on se base sur les charges fixes et le taux de marge.Seuil de Rentabilité (€) = Charges Fixes / Taux de Marge sur Coûts VariablesPrenons un cas pratique. Une entreprise a 120 000 € de charges fixes annuelles. Elle réalise un chiffre d’affaires de 500 000 € pour 200 000 € de coûts variables.
- D’abord, la marge sur coûts variables : 500 000 € – 200 000 € = 300 000 €.
- Ensuite, le taux de marge : 300 000 € / 500 000 € = 0,6, soit 60%.
- Et enfin, le seuil de rentabilité : 120 000 € / 0,6 = 200 000 €.
Déterminer le seuil de rentabilité en volume
Connaître le chiffre d’affaires à atteindre est utile. Savoir combien de produits vendre pour y arriver est plus concret, surtout pour les entreprises qui vendent des produits ou services avec un prix unitaire défini. La formule est différente, car elle se concentre sur la marge dégagée sur chaque vente.Seuil de Rentabilité (volume) = Charges Fixes / (Prix de Vente Unitaire – Coût Variable Unitaire)Repartons de notre exemple. Admettons que cette entreprise commercialise un seul produit, vendu 50 € l’unité. Le coût variable pour produire et vendre chaque unité est de 20 €.
- La marge sur coût variable par unité est donc de : 50 € – 20 € = 30 €.
- Le seuil de rentabilité en volume sera de : 120 000 € / 30 € = 4 000 unités.
D’abord, on isole les charges fixes
La première chose à faire est de lister toutes les dépenses qui tombent chaque mois, que l’entreprise tourne à plein régime ou au ralenti. Ce sont les coûts de structure, qu’il faut payer même si aucun camion ne quitte l’entrepôt. Pour « Transports Rapides », cela inclut :- Les salaires de l’équipe administrative et de la direction.
- Le loyer de l’entrepôt et des bureaux.
- Les primes d’assurance pour la flotte et les locaux.
- Les loyers mensuels en LLD pour une partie des véhicules.
- L’amortissement des véhicules qui leur appartiennent.
- Les abonnements aux logiciels de gestion de flotte et de suivi GPS.
Ensuite, on identifie les coûts variables par livraison
Maintenant, il faut s’attaquer aux coûts liés à chaque mission. Ces charges augmentent avec le volume d’activité. Ici, l’unité de mesure est la livraison. Pour chaque livraison, l’entreprise dépense de l’argent pour :- Le carburant nécessaire pour le trajet.
- Les péages.
- Les commissions pour les chauffeurs ou les commerciaux.
- Une partie de la maintenance liée aux kilomètres parcourus (pneus, vidanges, etc.).
On calcule la marge, puis le seuil de rentabilité
Avec ces deux chiffres, on peut calculer ce que l’entreprise gagne sur chaque opération. Cette marge va servir à couvrir les charges fixes. La marge sur coûts variables est : 150 € (le prix de vente) – 60 € (le coût variable) = 90 € par livraison. Appliquons la formule du seuil de rentabilité pour savoir combien de livraisons sont nécessaires pour couvrir les frais : Charges Fixes / Marge sur Coûts Variables = 270 000 € / 90 € = 3 000 livraisons.« Transports Rapides » doit donc réaliser 3 000 livraisons sur l’année pour arriver à l’équilibre. C’est à partir de la 3 001ème livraison que chaque mission commence à générer du bénéfice.Pour traduire ce volume en chiffre d’affaires, il suffit de multiplier : 3 000 livraisons x 150 € = 450 000 €. C’est le chiffre d’affaires minimum pour l’entreprise.
Enfin, on transforme le seuil en date : le point mort
Le seuil de rentabilité est un objectif. Le calcul du point mort le transforme en une date dans le calendrier, ce qui est plus concret pour le pilotage. La formule est simple, en se basant sur une année de 360 jours. Point Mort (en jours) = (Seuil de Rentabilité en € / Chiffre d’Affaires annuel) x 360 Dans notre cas : (450 000 € / 900 000 €) x 360 = 0,5 x 360 = 180 jours. Ce résultat est parlant : l’entreprise travaille pendant 180 jours, soit près de six mois, pour couvrir l’ensemble de ses charges. Les bénéfices ne commencent à rentrer que sur la deuxième moitié de l’année. Voilà un indicateur pour mesurer la performance et le risque.Interpréter le résultat pour ajuster votre stratégie
Calculer le point mort est une chose. Savoir quoi faire de ce chiffre en est une autre. Ce résultat est un outil de pilotage pour prendre des décisions. Un point mort atteint tôt dans l’année, disons en mai, est un signal positif. Cela traduit une structure de coûts saine et une performance commerciale. À l’inverse, si le calcul amène en novembre, la situation est plus tendue. Cela signifie que la rentabilité dépend des derniers mois de l’année, ce qui augmente le risque opérationnel. Un imprévu en fin d’exercice peut faire basculer les comptes dans le rouge.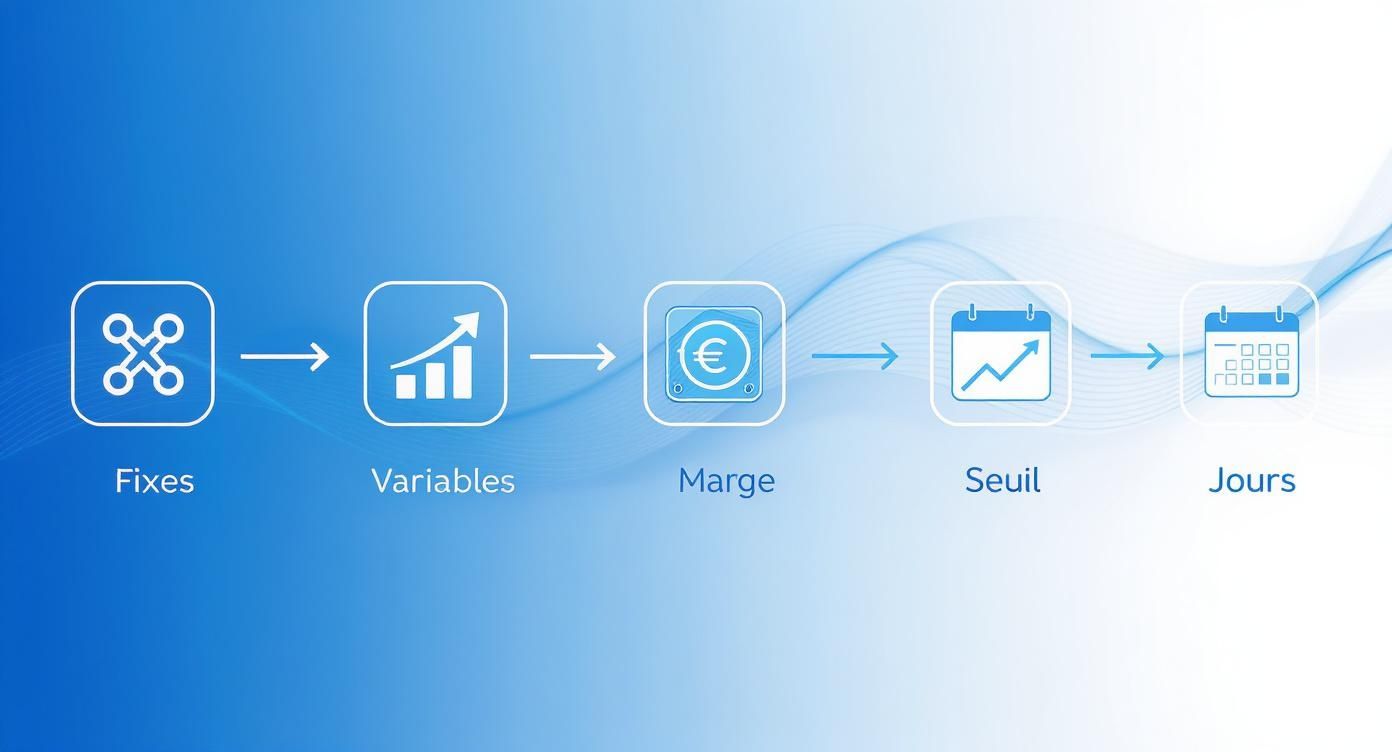
Utiliser le point mort comme outil de simulation
Le potentiel du point mort se révèle quand on s’en sert pour simuler l’avenir. Il devient un outil stratégique pour répondre à des questions concrètes. Imaginons un scénario : que se passe-t-il si les charges fixes augmentent ? Par exemple, vous embauchez un commercial ou vous ajoutez des véhicules en LLD à votre flotte. Ces décisions augmentent les coûts de structure. En réinjectant ce nouveau montant dans la formule, vous voyez l’effort commercial supplémentaire à fournir pour rester à l’équilibre.Le calcul du point mort offre une vision de la sensibilité du modèle économique aux variations de coûts ou de prix. C’est un test de résistance pour les décisions stratégiques.Autre cas d’école : la politique de prix. Vous baissez vos tarifs pour conquérir des parts de marché. Cette décision impacte la marge sur coûts variables. Le calcul de point mort montrera l’augmentation de volume nécessaire pour que cette stratégie soit rentable.
Définir des actions correctives concrètes
Si le point mort est trop tardif, l’analyse donne les clés pour identifier les leviers à actionner. Il existe trois axes pour améliorer la rentabilité.- Réduire les charges fixes : C’est souvent le premier réflexe. Passez en revue chaque ligne de coût : renégociez-vous vos contrats de location de véhicules ? Vos assurances ? Vos abonnements logiciels ? Chaque euro économisé fait baisser le seuil de rentabilité.
- Diminuer les coûts variables : L’idée est d’améliorer la marge générée par chaque vente ou mission. Cela peut passer par des négociations avec les fournisseurs de carburant, l’optimisation des tournées pour limiter les kilomètres, ou le choix de prestataires d’entretien.
- Augmenter le chiffre d’affaires : Ce levier peut s’activer de deux manières. Soit en augmentant les prix de vente si le marché le permet, soit en développant le volume d’activité pour générer plus de marge.
Il est possible d’aller au-delà du calcul. Avec une solution comme Drivein, vous pouvez automatiser le suivi de la rentabilité de votre flotte. La plateforme centralise vos données et livre des analyses pour optimiser les coûts. Découvrez comment sur https://drivein-fleet.com.