Retour au blog
La location longue durée finance un véhicule par un loyer, sur une durée et un kilométrage fixés, quand l'achat l'inscrit à l'actif de l'entreprise. En 2026, un même plafond fiscal vaut dans les deux cas : en règle générale, l'amortissement d'une voiture de tourisme n'est déductible que sur 18 300 € de prix TTC.
L'écart se joue donc sur le coût complet, la trésorerie et les risques. Voici les critères applicables en 2026.
L'essentiel
- Plafond d'amortissement d'une voiture de tourisme : 18 300 € en règle générale, 30 000 € sous 20 g de CO₂/km.
- Exemple à 40 000 € TTC sur 4 ans : 5 425 € réintégrés par an, à l'achat comme en LLD.
- TVA non récupérable sur une VP achetée ou louée, récupérable sur un utilitaire de moins de 3 rangs, hors pick-up.
- Pour les exercices ouverts depuis le 1er janvier 2019, IFRS 16 inscrit la LLD au bilan des groupes qui l'appliquent.
Location longue durée ou achat : ce que paie l'entreprise
Ce que couvre chaque mode
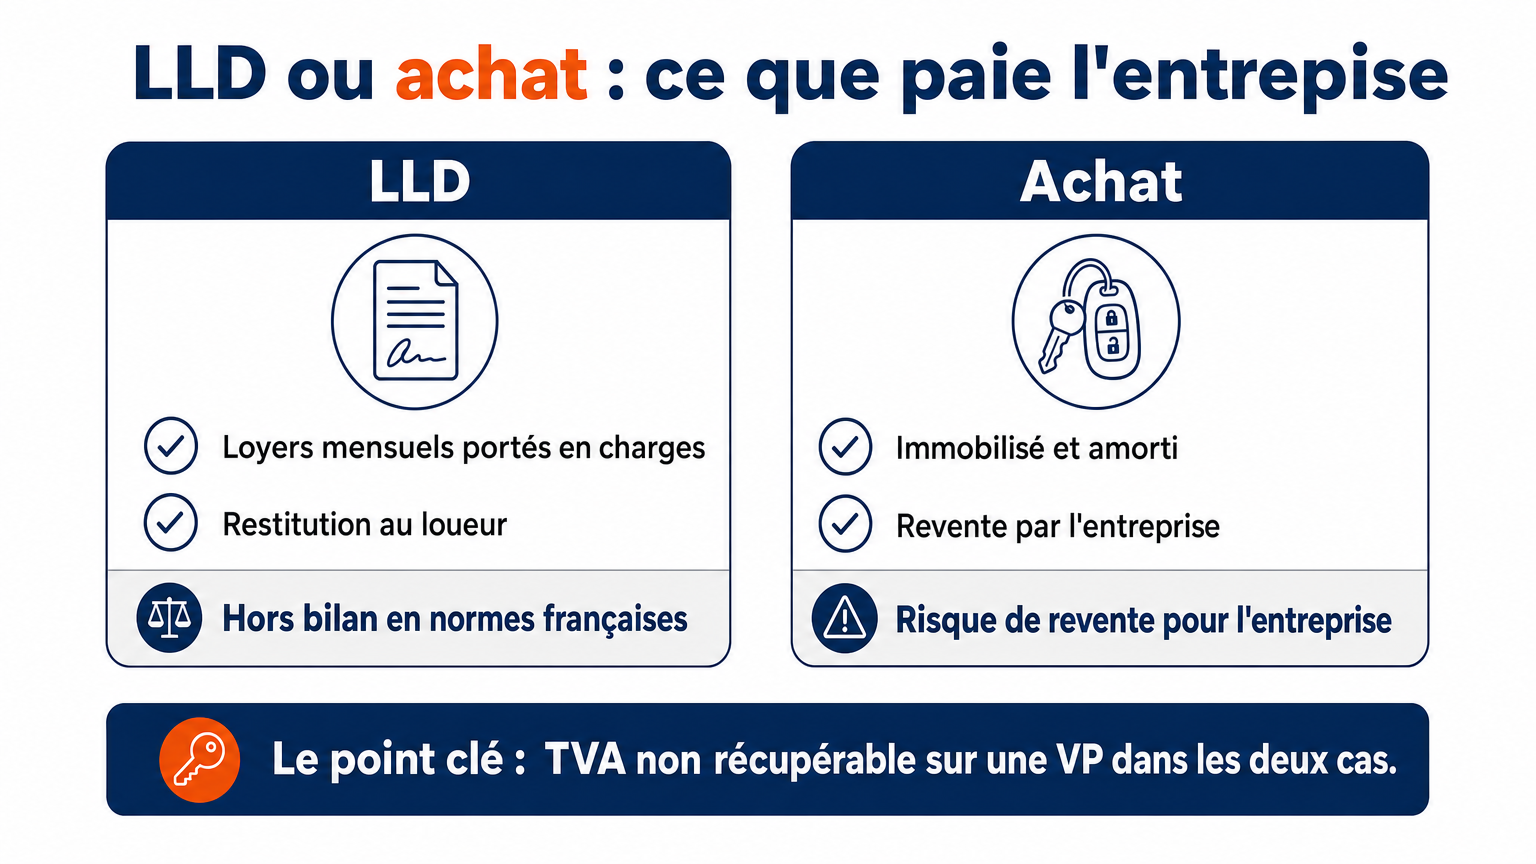
En LLD, l'entreprise verse un loyer qui couvre le financement et, si le contrat le prévoit, l'entretien ou l'assurance, selon service-public.fr. À l'achat, elle paie le prix comptant ou par emprunt, puis supporte l'entretien, l'assurance et la revente.
Les deux modes se comparent donc sur le coût complet de détention (TCO), sur toute la durée d'usage, financement, services et revente compris.
Bilan : normes françaises et IFRS 16
Règle de base : en normes françaises, un véhicule en LLD n'est pas inscrit au bilan et ses loyers sont portés en charges, selon la fiche de Bpifrance Création sur la propriété du véhicule. À l'achat, il est immobilisé et amorti, et son prix mobilise la trésorerie ou un emprunt.
Selon la norme IFRS 16, reprise depuis le 16 octobre 2023 dans le règlement (UE) 2023/1803 sur les normes comptables internationales, le preneur comptabilise, pour les exercices ouverts depuis le 1er janvier 2019, un actif au titre du droit d'utilisation et une dette locative. En pratique, la LLD n'allège plus l'endettement d'un groupe sous IFRS.
Le comparatif critère par critère
Comparaison pour une voiture de tourisme :
| Critère | LLD | Achat |
|---|---|---|
| Décaissement | Loyers mensuels | Prix comptant ou emprunt |
| Plafond d'amortissement | Part du loyer réintégrée | Amortissement réintégré |
| TVA d'une VP | Non récupérable | Non récupérable |
| Taxes annuelles | Dues par le locataire | Dues par le propriétaire |
| Fin de détention | Restitution au loueur | Revente par l'entreprise |
La fiscalité rapproche les deux colonnes : l'arbitrage porte sur la trésorerie, le bilan et la revente.
Fiscalité 2026 : amortissement non déductible et TVA
Les plafonds selon les émissions de CO₂
Règle de base : selon l'article 39 du Code général des impôts, l'amortissement d'une voiture de tourisme n'est pas déductible au-delà de 18 300 € de prix. Selon le BOFiP, ce prix s'entend TTC, accessoires compris. Plafonds applicables en 2026 aux véhicules WLTP acquis depuis le 1er janvier 2021 :
| Émissions de CO₂ (WLTP) | Plafond déductible |
|---|---|
| Moins de 20 g/km | 30 000 € |
| De 20 à moins de 50 g/km | 20 300 € |
| De 50 à 160 g/km (règle de base) | 18 300 € |
| Plus de 160 g/km | 9 900 € |
Une électrique, à taux d'émission en principe nul selon le BOFiP, relève du plafond de 30 000 € : la motorisation devient un levier de car policy.
En LLD, la part du loyer réintégrée
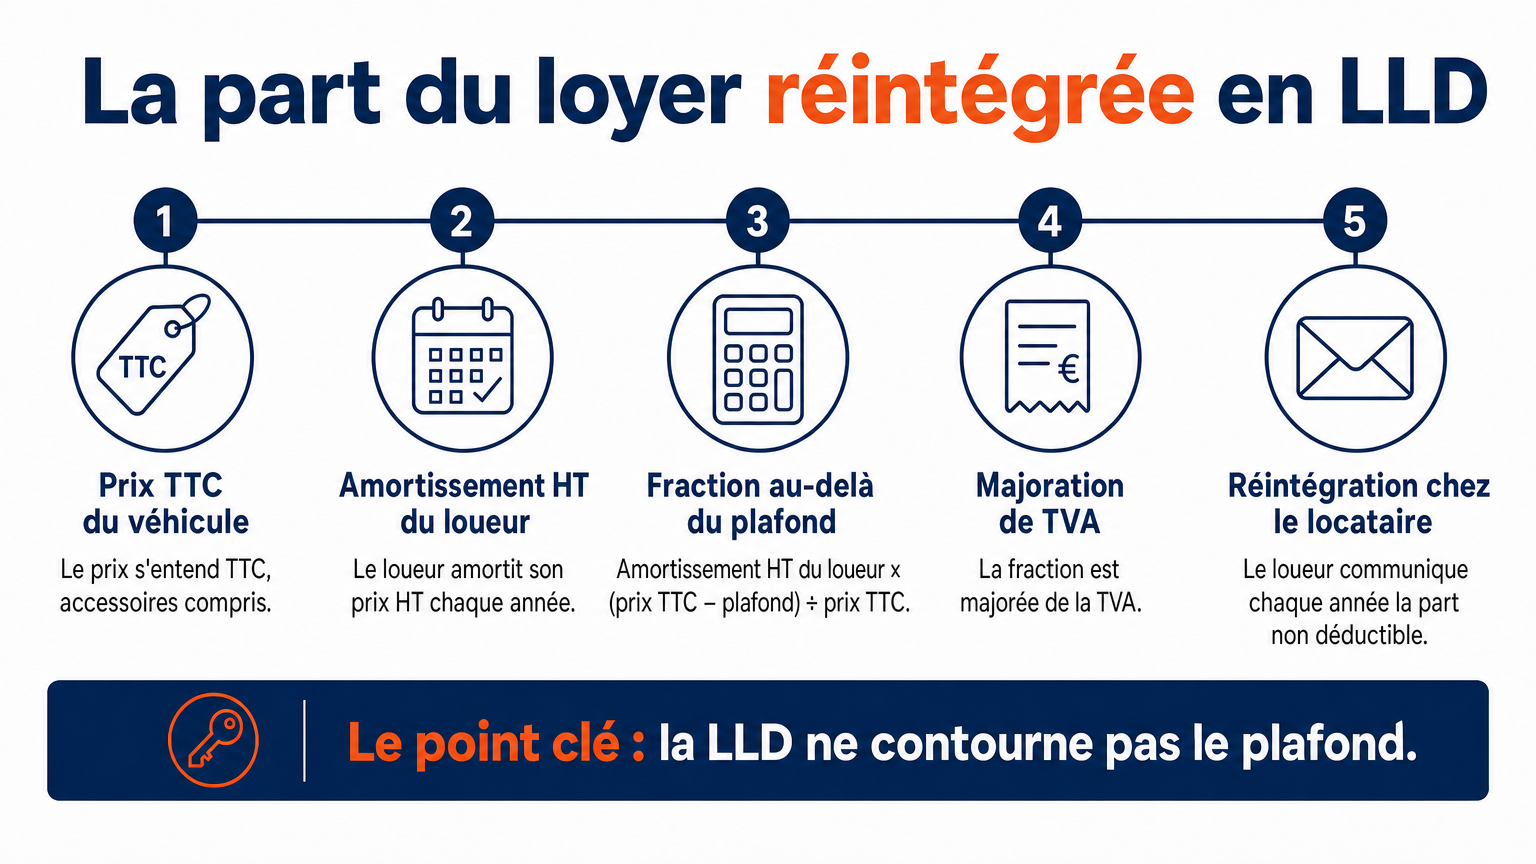
Règle de base : la LLD ne contourne pas le plafond. Selon le commentaire du BOFiP sur l'amortissement des véhicules de tourisme, le locataire réintègre la part du loyer correspondant à l'amortissement pratiqué par le loueur au-delà du plafond :
Part réintégrée = amortissement HT du loueur × (prix TTC − plafond) ÷ prix TTC, majorée de la TVA
Les locations de 3 mois au plus, non renouvelables, y échappent. Le loueur communique chaque année la part non déductible, réintégrée extra-comptablement.
Règle de gestion : le plafond applicable dépend de la date d'achat du véhicule par le loueur, non de la date de prise en location.
TVA et taxes annuelles
Règle de base : selon le commentaire du BOFiP sur la TVA des véhicules de transport de personnes, la TVA n'est pas déductible sur un véhicule conçu pour transporter des personnes (CGI, annexe II, art. 206). Un véhicule de catégorie N n'est exclu qu'à partir de 3 rangs de places assises, ou de 2 rangs pour un pick-up N1 : la TVA d'un utilitaire courant reste déductible.
Selon le BOFiP, les taxes annuelles sont dues par l'entreprise qui dispose du véhicule, locataire compris, sauf location de 30 jours consécutifs ou d'un mois civil au plus.
Point de vigilance : récupérer la TVA du loyer d'une VP en LLD : selon le BOFiP, l'exclusion s'étend aux services afférents au véhicule.
Exemple : une berline sur 4 ans
Les hypothèses retenues
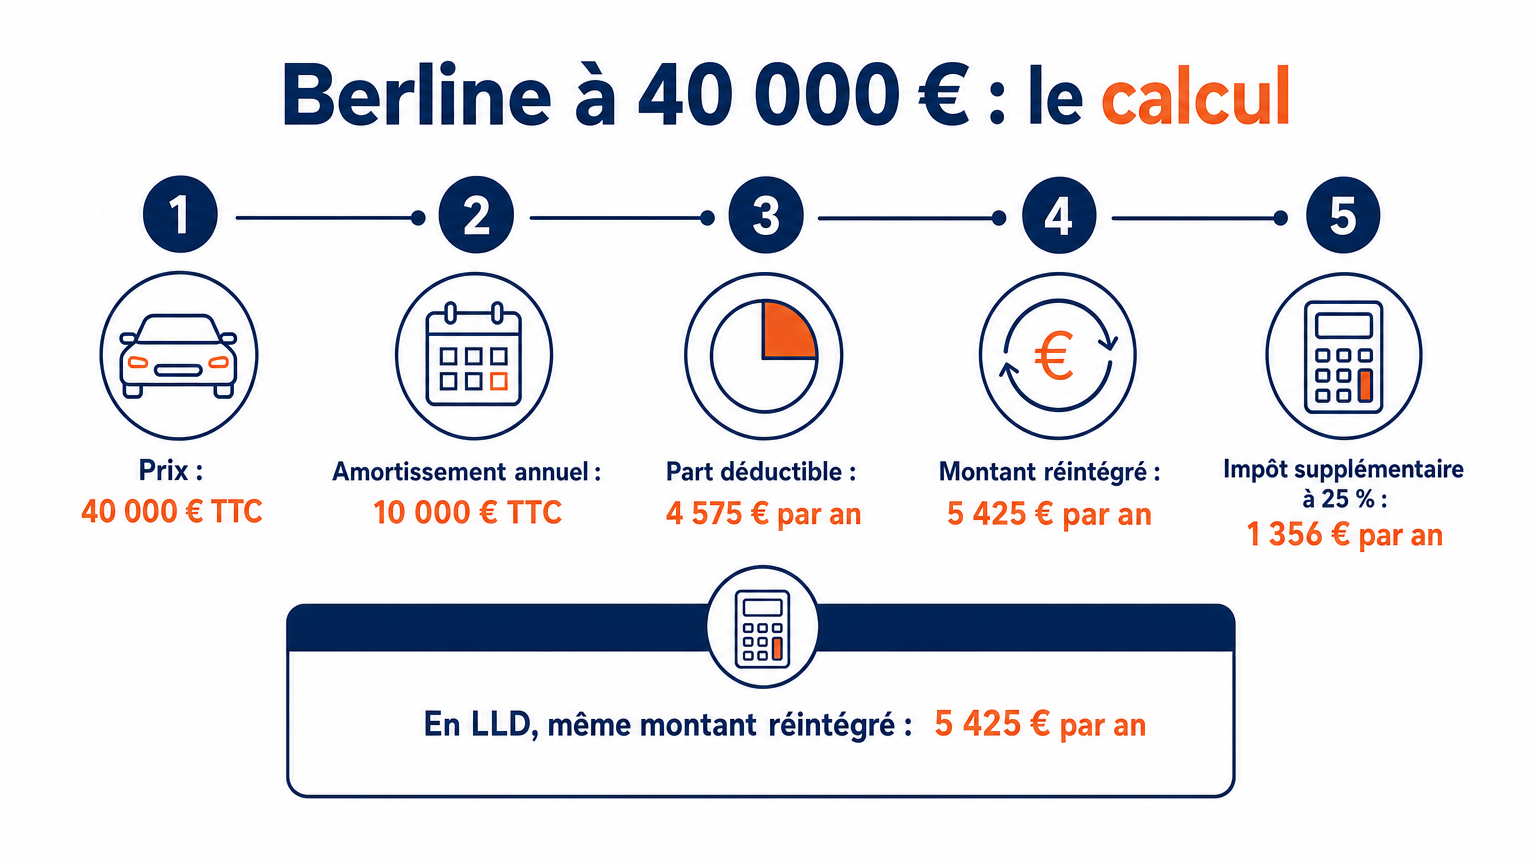
L'exemple compare une même berline achetée ou louée sur 4 ans :
- Le véhicule. Voiture de tourisme à 120 g de CO₂/km (WLTP), au plafond de base de 18 300 €.
- Le prix. 40 000 € TTC, soit 33 333 € HT pour le loueur, qui récupère la TVA à 20 %.
- L'amortissement. Linéaire sur 4 ans, chez l'entreprise comme chez le loueur.
- L'impôt. Taux normal de l'impôt sur les sociétés, 25 % depuis 2022 selon le ministère de l'Économie.
Le calcul à l'achat et en LLD
À l'achat, l'amortissement annuel atteint 10 000 € TTC, dont 4 575 € déductibles. En LLD, la formule du BOFiP, appliquée aux 8 333 € HT amortis par an par le loueur, donne le même résultat :
| Par an, berline à 120 g/km | Achat | LLD |
|---|---|---|
| Amortissement pratiqué | 10 000 € TTC | 8 333 € HT |
| Fraction au-delà du plafond | 5 425 € | 4 521 € HT |
| Montant réintégré | 5 425 € | 5 425 € TTC |
| Impôt supplémentaire à 25 % | 1 356 € | 1 356 € |
Exemple : sur 4 ans, 21 700 € sont réintégrés dans les deux cas, soit 5 425 € d'impôt au total. Une électrique au même prix (plafond de 30 000 €) ne réintègre que 2 500 € par an, soit 625 € d'impôt par an.
À prix et plan d'amortissement égaux, le plafond ne départage donc pas les deux modes : la motorisation pèse sur l'impôt, le mode de détention sur la trésorerie.
Les risques et les profils de flotte
Kilométrage, restitution, revente : les risques
Selon service-public.fr, le contrat de LLD fixe le kilométrage autorisé, et un dépassement peut entraîner des loyers supplémentaires.
À la restitution, le véhicule est rendu dans l'état où il a été confié, sauf vétusté ou force majeure, selon la DGCCRF. Les frais de remise en état dépendent donc de l'état des lieux de restitution, l'un des pièges de la LLD. À l'achat, le risque porte sur la revente, dont le prix n'est connu qu'à la cession.
Quel mode pour quel profil ?
Ces règles orientent le choix selon l'usage :
- Les véhicules à fort kilométrage. Un kilométrage mal estimé en LLD se paie en loyers supplémentaires.
- Les détentions courtes. La LLD remplace le décaissement du prix par des loyers portés en charges et laisse la revente au loueur.
- Les utilitaires très utilisés. Hors pick-up à 2 rangs, la TVA reste déductible dans les deux modes, et l'achat évite les frais de remise en état à la restitution.
Quel impact pour votre flotte ?
Sur une berline à 40 000 € TTC détenue 4 ans et amortie sur la même durée par le loueur, l'entreprise réintègre 5 425 € par an en LLD comme à l'achat. Le choix LLD ou achat se fait donc sur le coût complet, selon le kilométrage et la durée de détention de chaque véhicule.
Ce que Drivein calcule pour vous
Drivein suit le TCO de la flotte en temps réel, ventile ses coûts et simule les renouvellements dans son pilotage des coûts. Vous arbitrez chaque renouvellement sur le coût complet réel de vos véhicules.
Les informations présentées sont à titre indicatif et reflètent la réglementation en vigueur pour 2026.